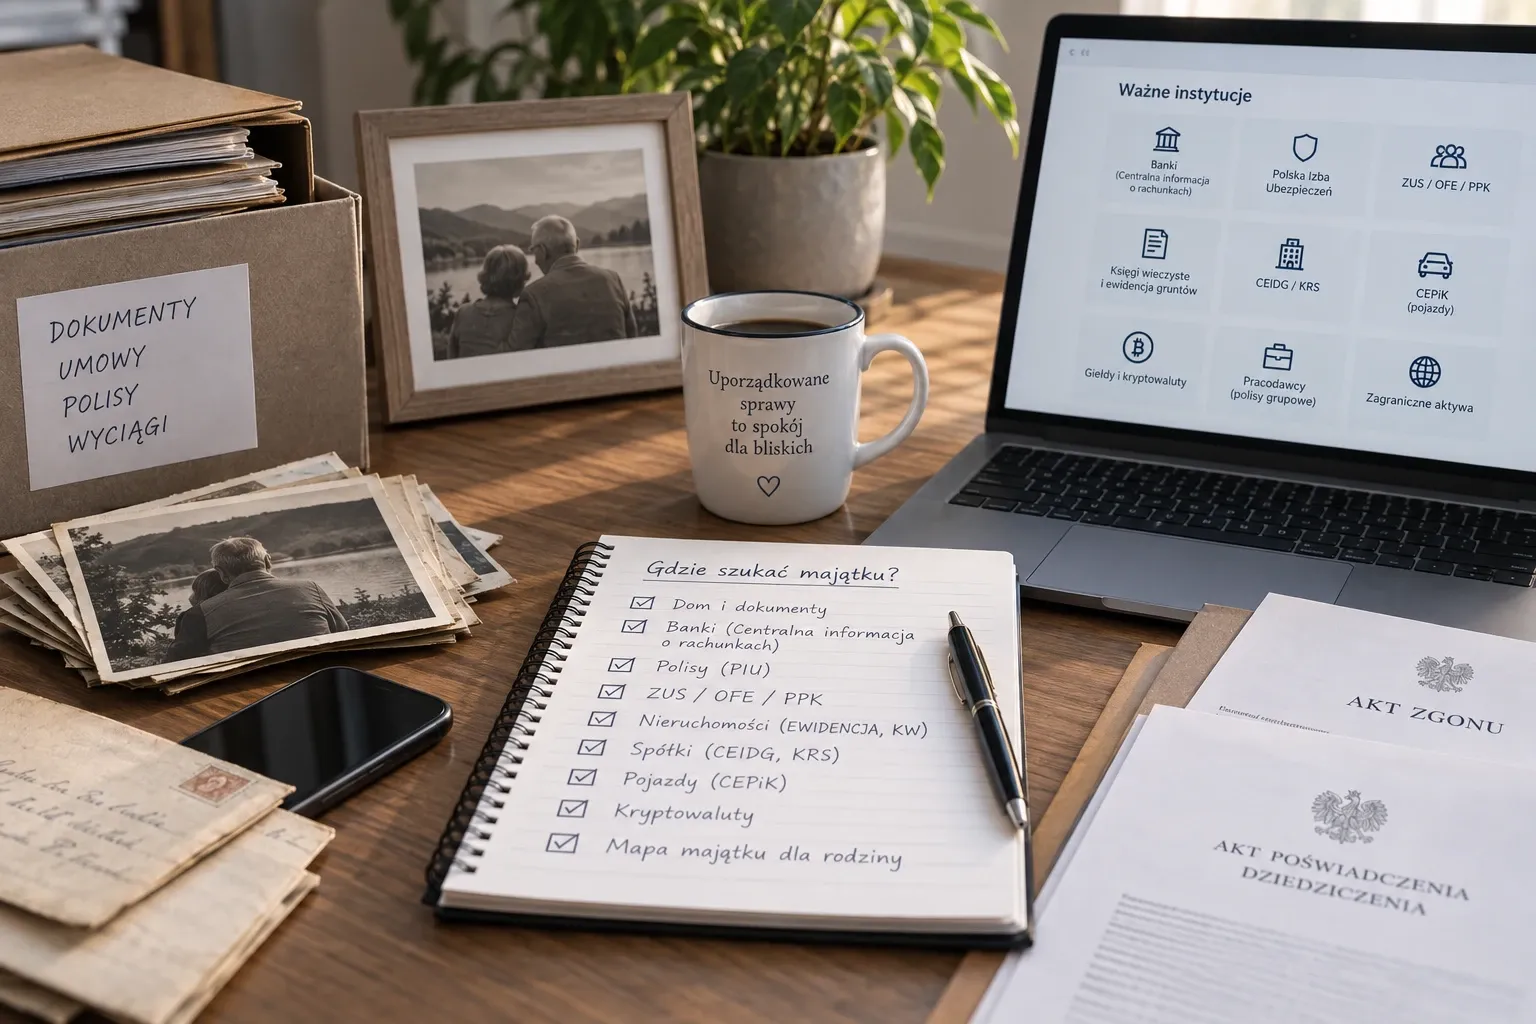
W Polsce nie ma jednego rejestru, w którym spadkobierca wpisuje PESEL zmarłego i dostaje pełną listę jego majątku. Są za to skuteczne narzędzia dla poszczególnych kategorii: Centralna informacja o rachunkach dla banków i SKOK-ów, ZUS dla subkonta i informacji o OFE, ewidencja pojazdów, rejestry nieruchomości i publiczne rejestry przedsiębiorców.
Najtrudniejsze pozostają polisy na życie, rachunki maklerskie, skrytki bankowe, zagraniczne aktywa i kryptowaluty. Tu nie ma publicznej wyszukiwarki obejmującej cały rynek i trzeba szukać po śladach.
Najlepsza kolejność:
- zabezpieczyć dokumenty, korespondencję i dostępne urządzenia zmarłego,
- potwierdzić prawo do spadku,
- sprawdzić rachunki bankowe i SKOK-i,
- sprawdzić ZUS/OFE, PPK, IKE i IKZE,
- ustalić polisy, inwestycje i rachunki maklerskie,
- sprawdzić nieruchomości, pojazdy i działalność gospodarczą,
- na końcu przejść do aktywów najtrudniejszych do wykrycia: skrytek, zagranicy i krypto.
| Czego szukasz | Najlepszy punkt startu | Czy istnieje centralna wyszukiwarka? |
|---|---|---|
| rachunki bankowe i SKOK | Centralna informacja o rachunkach | tak |
| saldo rachunku | konkretny bank lub SKOK | nie |
| rachunek maklerski / akcje / ETF | dokumenty, PIT-8C, przelewy, konkretne biuro maklerskie | nie |
| polisa na życie | dokumenty, pracodawcy, bank, agent, konkretny ubezpieczyciel | nie |
| subkonto ZUS / OFE | ZUS i właściwe OFE | częściowo |
| PPK | pracodawcy i instytucje finansowe PPK | brak publicznej wyszukiwarki dla spadkobiercy |
| IKE / IKZE | dokumenty i konkretna instytucja finansowa | nie |
| nieruchomości | księgi wieczyste + EGiB | brak publicznego wyszukiwania całej Polski po nazwisku |
| pojazdy | Centralna Ewidencja Pojazdów | dane można uzyskać na wniosek |
| JDG | CEIDG | tak, publiczny rejestr |
| spółki | KRS i dokumenty spółek | KRS jest publiczny, ale nie jest rejestrem całego majątku osoby |
| skrytka bankowa | umowy, opłaty, zapytanie do konkretnego banku | nie |
| kryptowaluty | urządzenia, portfele, fraza odzyskiwania, przelewy, platformy | nie |
Czy można szukać majątku przed stwierdzeniem nabycia spadku?
Tak, w ograniczonym zakresie. Jeszcze przed uzyskaniem aktu poświadczenia dziedziczenia albo prawomocnego postanowienia sądu możesz zabezpieczyć dokumenty zmarłego, przejrzeć korespondencję papierową, sprawdzić CEIDG i KRS, ustalić pracodawców, przejrzeć umowy, polisy i wyciągi znalezione w domu oraz zebrać informacje o znanych rodzinie nieruchomościach i pojazdach.
Nie daje to jednak prawa do logowania się na konta zmarłego jego hasłami. Przy poczcie, chmurze, kontach Google, Apple czy innych usługach cyfrowych korzystaj z procedur przewidzianych przez dostawcę i z własnego tytułu prawnego. Więcej w artykule co dzieje się z kontami Google, Facebook i Apple po śmierci.
Do najskuteczniejszych formalnych narzędzi, przede wszystkim Centralnej informacji o rachunkach, potrzebujesz już tytułu prawnego do spadku.
Dwa dokumenty, które otwierają większość drzwi
Najczęściej potrzebne są odpis aktu zgonu oraz prawomocne postanowienie sądu o stwierdzeniu nabycia spadku albo zarejestrowany akt poświadczenia dziedziczenia. Jak uzyskać ten drugi, opisujemy w przewodniku Stwierdzenie nabycia spadku - notariusz czy sąd.
W zależności od instytucji mogą być potrzebne również dokument tożsamości, akt małżeństwa, zgodne oświadczenie spadkobierców, postanowienie o dziale spadku albo dokument potwierdzający, że jesteś osobą wskazaną przez zmarłego.
Nie każda wypłata po śmierci wymaga bycia spadkobiercą. Świadczenie z polisy, środki z PPK, IKE, IKZE czy część środków emerytalnych mogą przypadać osobie wskazanej przez zmarłego, która nie musi dziedziczyć spadku.
Krok 1: zacznij od domu - to nadal jedno z najlepszych źródeł
Zanim zaczniesz wysyłać pisma do instytucji, przejrzyj to, co jest pod ręką: segregatory i teczki z umowami, dokumenty bankowe, korespondencję od ubezpieczycieli, dokumenty pracownicze, akty notarialne, umowy kredytowe, stare informacje podatkowe (np. PIT-8C), potwierdzenia przelewów, faktury i opłaty za skrytki lub usługi inwestycyjne, dokumenty samochodów, dokumentację działalności gospodarczej.
Najlepiej, jeśli zmarły zostawił czerwoną teczkę albo inną mapę swoich spraw.
Zostaw korespondencję przez kilka miesięcy
Nie wyrzucaj listów przychodzących po śmierci. Mogą ujawnić bank, ubezpieczyciela, dom maklerski, fundusz inwestycyjny, instytucję PPK, operatora skrytki albo wierzyciela.
Historia rachunku może być mapą innych aktywów
Kiedy uzyskasz dostęp do informacji bankowych jako spadkobierca, historia operacji potrafi wskazać składki ubezpieczeniowe, przelewy do domu maklerskiego, wpłaty do IKE lub IKZE, opłaty za skrytkę, transakcje z platformami krypto, raty kredytu i inne rachunki zmarłego. To jeden z powodów, dla których banki warto sprawdzić wcześnie.
Krok 2: banki i SKOK-i - Centralna informacja o rachunkach
To najskuteczniejsze centralne narzędzie dostępne spadkobiercy. Prawo bankowe pozwala osobie, która uzyskała tytuł prawny do spadku po posiadaczu rachunku, otrzymać zbiorczą informację o jego rachunkach bankowych i rachunkach w SKOK-ach. Wniosek można złożyć za pośrednictwem dowolnego banku lub SKOK-u; nie musisz trafić do instytucji, w której zmarły rzeczywiście miał rachunek.
Co dostaniesz?
Zbiorcza informacja obejmuje bank lub SKOK prowadzący albo prowadzący wcześniej rachunek, numery rachunków, informację, czy rachunek jest nadal prowadzony, określone rachunki rozwiązane albo wygasłe oraz rachunki wspólne bez ujawniania danych współposiadacza.
Czego nie dostaniesz?
Centralna informacja nie podaje salda rachunku. Po otrzymaniu wykazu trzeba zwrócić się do konkretnego banku lub SKOK-u i przejść jego procedurę spadkową. Zasady opisujemy w artykule Konto bankowe po śmierci właściciela.
Czego Centralna informacja nie obejmuje?
Nie jest wyszukiwarką całego majątku finansowego. Nie znajdzie rachunku maklerskiego, funduszu inwestycyjnego, polisy, skrytki bankowej, rachunku w zagranicznym banku, konta w zagranicznej instytucji płatniczej ani portfela kryptowalutowego. Odpowiedź „brak innych rachunków” nie oznacza więc „brak innych pieniędzy”.
Krok 3: rachunki maklerskie, akcje, ETF-y i fundusze
Tu nie ma odpowiednika Centralnej informacji bankowej obejmującego wszystkie domy maklerskie. Szukaj śladów w historii rachunków bankowych, korespondencji od brokerów i TFI, dokumentach rocznych, informacjach podatkowych (np. PIT-8C), aplikacjach i skrótach na urządzeniach oraz umowach znalezionych w dokumentacji. Po ustaleniu instytucji spadkobierca zgłasza się bezpośrednio do domu maklerskiego, banku prowadzącego rachunek maklerski, TFI albo innej instytucji prowadzącej rachunek lub rejestr aktywów.
KRS nie jest wyszukiwarką wszystkich akcji zmarłego
Publiczny KRS przydaje się do badania znanych spółek, ale nie jest ogólnopolską wyszukiwarką prywatnych inwestycji osoby fizycznej. Służy przede wszystkim do wyszukiwania podmiotów po nazwie, numerze KRS, NIP lub REGON. Jeśli wiesz, z jaką spółką zmarły był związany, sprawdź odpis aktualny i pełny oraz akta rejestrowe. Dadzą tropy, ale nie pokażą wszystkich prywatnych akcji, udziałów czy rachunków inwestycyjnych tej osoby.
Krok 4: polisy - nie ma publicznej wyszukiwarki PIU dla rodzin
Nie ma obecnie publicznej, ogólnopolskiej wyszukiwarki polis na życie prowadzonej przez Polską Izbę Ubezpieczeń, w której rodzina składa jeden wniosek i odpytuje wszystkie towarzystwa. PIU prowadzi bazy branżowe i statystyczne dostępne dla zakładów ubezpieczeń, ale nie jest to konsumencki rejestr pozwalający rodzinie odnaleźć umowy zmarłego. Rzecznik Finansowy zwraca uwagę na ten problem: osoby uprawnione często po prostu nie wiedzą o istnieniu polisy.
Jak więc szukać polisy?
- wyciągi bankowe: regularne składki często ujawniają nazwę ubezpieczyciela,
- e-mail i korespondencja papierowa: certyfikaty, rocznice polis, OWU,
- obecni i dawni pracodawcy, szczególnie przy grupowym ubezpieczeniu na życie,
- banki: przy kredycie mogło działać powiązane ubezpieczenie,
- agent lub broker, jeżeli zmarły korzystał z jego usług,
- konkretne zakłady ubezpieczeń, jeśli masz racjonalny trop.
Nie zakładaj, że polisa wchodzi do spadku. Jeśli wskazano uposażonego, świadczenie co do zasady przypada mu poza dziedziczeniem. Szerzej w artykule Polisa na życie a spadek.
Krok 5: ZUS i OFE - tu można dostać konkretną odpowiedź
Środki zapisane na subkoncie w ZUS i rachunku OFE mogą podlegać podziałowi po śmierci.
Jeśli zmarły był członkiem OFE
Jeżeli ubezpieczony miał zarówno subkonto w ZUS, jak i rachunek w OFE, procedurę podziału rozpoczyna OFE. Po dokonaniu podziału OFE przekazuje informację do ZUS, który na tej podstawie dzieli środki zapisane na subkoncie.
Nie wiesz, do którego OFE należał zmarły?
Osoba mająca interes prawny może złożyć do ZUS wniosek o informację, do którego OFE należała osoba zmarła. ZUS wymaga prawomocnego postanowienia o stwierdzeniu nabycia spadku albo zarejestrowanego aktu poświadczenia dziedziczenia i wskazuje termin odpowiedzi do 30 dni.
Jeśli zmarły miał tylko subkonto w ZUS
Podział może rozpocząć ZUS, ale nie działa z urzędu. Osoba uprawniona składa wniosek na formularzu USS - Wniosek o transfer/wypłatę środków z subkonta osoby ubezpieczonej. Jeżeli środki były objęte wspólnością majątkową małżeńską, część może przypaść małżonkowi. Pozostała część trafia do osób wskazanych przez zmarłego, a jeżeli ich nie wskazano, może wejść do spadku.
Krok 6: PPK - sprawdź wszystkich pracodawców, nie tylko ostatniego
PPK jest częstym źródłem „zapomnianych” oszczędności. Uczestnik może mieć więcej niż jeden rachunek PPK, np. po zmianie pracy, więc nie pytaj wyłącznie ostatniego pracodawcy. Sprawdź pracodawcę z okresu przed śmiercią, wcześniejszych pracodawców, dokumenty o PPK i korespondencję od instytucji finansowych. Pracodawca powinien być w stanie wskazać instytucję finansową, z którą miał zawartą umowę PPK.
Co dzieje się ze środkami po śmierci?
Jeśli środki PPK były objęte wspólnością majątkową, część przypada małżonkowi. Pozostałe otrzymują osoby wskazane przez uczestnika, a w braku wskazania spadkobiercy. Osoba uprawniona może, zależnie od sytuacji, wybrać wypłatę pieniężną albo transferową. Nabycie środków PPK po zmarłym nie podlega podatkowi od spadków i darowizn.
Krok 7: IKE i IKZE - też mogą istnieć poza zwykłym spadkiem
W umowie IKE albo IKZE oszczędzający może wskazać jedną lub kilka osób uprawnionych do otrzymania pieniędzy po jego śmierci. Jeśli nikogo nie wskazał, środki co do zasady przypadają spadkobiercom, z wyjątkiem szczególnych zasad dotyczących produktów prowadzonych przez zakład ubezpieczeń.
Publicznej centralnej wyszukiwarki IKE i IKZE nie ma. Szukaj po przelewach, dokumentach, e-mailach, rocznych zestawieniach i aplikacjach instytucji finansowych.
IKE i IKZE różnią się podatkowo. W przypadku IKE osoba uprawniona może między innymi dokonać wypłaty transferowej na swoje IKE lub do PPE. W przypadku IKZE wypłata pieniężna na rzecz osoby uprawnionej podlega szczególnym zasadom podatkowym, w tym zryczałtowanemu podatkowi przewidzianemu w przepisach.
Krok 8: nieruchomości - księgi wieczyste i EGiB
Jeżeli znasz numer księgi wieczystej, sprawdzisz właściciela, obciążenia i hipotekę. Problem zaczyna się, gdy nie wiesz, gdzie zmarły miał nieruchomości ani jakie były numery ksiąg.
Nie istnieje publiczna ogólnopolska wyszukiwarka „PESEL → wszystkie nieruchomości”
Oficjalna wyszukiwarka ksiąg wieczystych nie służy do publicznego wyszukiwania nieruchomości po nazwisku właściciela. Pomocna jest Ewidencja Gruntów i Budynków (EGiB) prowadzona lokalnie przez starostów i miasta na prawach powiatu. Gov.pl wskazuje, że dokument z EGiB może uzyskać między innymi osoba, która ma prawny powód uzyskania takich danych; spadkobierca wykazuje go dokumentami spadkowymi.
Ważne ograniczenie
EGiB nie jest jedną wyszukiwarką całej Polski. Jeśli nie masz żadnego tropu, w jakim powiecie mogła znajdować się nieruchomość, poszukiwania pozostają trudne. Dlatego tak ważne są akty notarialne, korespondencja podatkowa, opłaty za media i czynsz oraz rodzinne informacje o działkach i domach.
Krok 9: samochody i motocykle - korzystaj z CEP
Nie trzeba ograniczać się do lokalnego wydziału komunikacji. Centralna Ewidencja Pojazdów pozwala uzyskać dane jednostkowe dotyczące konkretnego pojazdu albo właściciela lub posiadacza pojazdu. Spadkobierca składa wniosek o udostępnienie danych i wykazuje interes prawny. Gov.pl przy wnioskach dotyczących osoby zmarłej wymaga podania między innymi PESEL-u lub innych danych umożliwiających wyszukanie oraz daty zgonu. Wniosek można złożyć przez internet albo pocztą.
Krok 10: działalność gospodarcza i spółki
Jednoosobowa działalność - CEIDG
CEIDG jest publicznym rejestrem przedsiębiorców prowadzących jednoosobową działalność. Sprawdź, czy zmarły prowadził działalność, jaki jest jej status, NIP i REGON oraz czy wpisano zarządcę sukcesyjnego. Jeżeli działalność istnieje, czas ma znaczenie. Zasady opisujemy w artykule Zarząd sukcesyjny - firma po śmierci właściciela.
Spółki - KRS
KRS jest jawny i pozwala bezpłatnie uzyskać aktualny oraz pełny odpis podmiotu. Jeżeli znasz nazwę spółki, jej NIP, REGON lub numer KRS, sprawdzisz dane podmiotu, organy, sposób reprezentacji, wspólników ujawnionych w rejestrze i historię wpisów. KRS jest dobrym źródłem tropów, ale nie zastępuje analizy dokumentów spółki i nie pokaże wszystkich prywatnych inwestycji danej osoby.
Krok 11: skrytki bankowe - nie ma centralnego rejestru dla spadkobiercy
Centralna informacja o rachunkach dotyczy rachunków, a nie umów skrytki depozytowej. Nie ma publicznego systemu, w którym spadkobierca sprawdzi jednym zapytaniem wszystkie skrytki wynajmowane przez zmarłego. Szukaj umowy najmu skrytki, klucza, opłat w historii rachunku, korespondencji z bankiem, faktur i potwierdzeń. Jeżeli trop wskazuje konkretny bank, skontaktuj się z nim jako spadkobierca i zapytaj o procedurę.
Więcej o samej usłudze w artykule Skrytka bankowa - czy warto.
Krok 12: kryptowaluty - najtrudniejszy majątek do odnalezienia
Przy krypto występują dwa zupełnie różne modele.
Kryptowaluty na scentralizowanej platformie
Jeżeli aktywa były przechowywane na rachunku prowadzonym przez platformę, śladów szukaj w e-mailach, historii przelewów z banku, aplikacjach i potwierdzeniach transakcji. Po ustaleniu platformy sprawdź jej procedurę dla osób zmarłych. Zakres wymaganych dokumentów różni się między dostawcami i krajami.
Portfel self-custody
Tu nie ma banku ani administratora, który „zresetuje hasło”. KNF przypomina, że kontrola nad kryptoaktywami zależy od kluczy prywatnych. Szukaj portfela sprzętowego, aplikacji portfelowej, zapisanej frazy odzyskiwania, kartki z 12 lub 24 słowami albo instrukcji pozostawionej przez zmarłego.
Nie wpisuj znalezionej frazy seed na przypadkowej stronie internetowej i nie przesyłaj jej osobie oferującej „odzyskiwanie krypto”. Seed phrase lub klucz prywatny daje pełną kontrolę nad aktywami.
Więcej w artykule Dziedziczenie kryptowalut w Polsce.
Krok 13: majątek za granicą
Centralna informacja o rachunkach, CEP, EGiB czy KRS to narzędzia polskie. Nie znajdą rachunku w zagranicznym banku, nieruchomości w innym państwie, udziałów w zagranicznej spółce, zagranicznego brokera ani konta na zagranicznej platformie. Liczą się wtedy historia przelewów, korespondencja, dokumenty zmarłego i procedury państwa, w którym znajduje się majątek. Przy większym majątku międzynarodowym warto skorzystać z pomocy prawnika zajmującego się sukcesją transgraniczną.
Co jeśli nowy składnik majątku znajdzie się dopiero po kilku latach?
To się zdarza: zapomniany rachunek, nieznana działka, udziały albo pieniądze po likwidacji produktu finansowego. Późne odkrycie nie sprawia, że majątek „przepada”. Może być jednak konieczne uzupełnienie rozliczeń między spadkobiercami, dodatkowy dział spadku, aktualizacja wpisów i rozliczenie podatkowe.
W 2026 r. przepisy podatkowe są dla spadkobierców korzystniejsze niż wcześniej. Jeżeli o określonym nabyciu dowiesz się dopiero później, istnieją mechanizmy pozwalające zachować zwolnienie SD-Z2 przy spełnieniu ustawowych warunków. Szczegóły w artykule Podatek od spadków i darowizn - grupy podatkowe i SD-Z2.
Nie szukaj tylko aktywów - równolegle szukaj zobowiązań
Ustal równolegle kredyty, pożyczki, leasing, zaległości podatkowe, zobowiązania działalności gospodarczej, hipoteki, zabezpieczenia i poręczenia. Wartość spadku nie jest sumą samych aktywów. Przy niejasnym lub skomplikowanym majątku pomagają instytucje wykazu lub spisu inwentarza, które porządkują aktywa i długi spadkowe.
Ile trwają poszukiwania?
Nie ma jednego terminu. Przy uporządkowanych dokumentach i majątku ograniczonym do kilku rachunków, mieszkania i samochodu podstawową mapę da się ustalić stosunkowo szybko. Znacznie dłużej trwa sprawa z aktywami zagranicznymi, kilkoma dawnymi miejscami pracy i PPK, firmami, wieloma nieruchomościami, brakiem dokumentów, skrytkami, krypto albo sporem między spadkobiercami.
Warto prowadzić własną tabelę:
| Instytucja / aktywo | Czy sprawdzono? | Wynik | Dokumenty | Dalszy krok |
|---|---|---|---|---|
| Centralna informacja bankowa | ||||
| ZUS / OFE | ||||
| PPK | ||||
| IKE / IKZE | ||||
| polisy | ||||
| rachunki maklerskie | ||||
| nieruchomości | ||||
| pojazdy | ||||
| spółki / JDG | ||||
| skrytki | ||||
| krypto | ||||
| zagranica |
Dlaczego zwykła lista majątku rozwiązuje większość tego problemu?
Rodzina nie potrzebuje przed śmiercią znać sald, haseł, kodów PIN ani seed phrase do krypto. Największą wartość daje sama mapa: mam konto w banku A i B, rachunek maklerski w C, polisę w D, PPK prowadzi E, IKE prowadzi F, skrytka jest w banku G, mam portfel krypto, a instrukcja dostępu leży w określonym bezpiecznym miejscu.
Taka lista skraca poszukiwania z tygodni albo miesięcy do kilku telefonów i wniosków. Można ją przechowywać w Sejfie Życia wraz z kontrolowanym dostępem dla bliskich.
Checklista poszukiwania majątku po zmarłym
- zabezpiecz dokumenty i korespondencję,
- uzyskaj akt zgonu,
- potwierdź prawo do spadku,
- złóż wniosek do Centralnej informacji o rachunkach,
- po ustaleniu banków poproś o salda i historię,
- sprawdź rachunki maklerskie po PIT-ach, przelewach i korespondencji,
- sprawdź ZUS i ewentualne OFE,
- zapytaj obecnych i dawnych pracodawców o PPK i grupowe ubezpieczenia,
- sprawdź IKE i IKZE,
- polis szukaj po śladach, nie przez nieistniejącą „wyszukiwarkę PIU”,
- sprawdź nieruchomości i EGiB,
- złóż wniosek do CEP, jeśli nie znasz pojazdów,
- sprawdź CEIDG i znane spółki w KRS,
- szukaj umowy lub opłat za skrytkę,
- przejrzyj ślady krypto bez ujawniania kluczy,
- sprawdź aktywa zagraniczne,
- równolegle spisz zobowiązania.
Podsumowanie
Nie istnieje jedna kompletna wyszukiwarka majątku zmarłego. Najbliżej takiego rozwiązania jest Centralna informacja o rachunkach, ale obejmuje wyłącznie rachunki bankowe i SKOK-i. Dla reszty majątku trzeba połączyć kilka źródeł, w tej kolejności:
dokumenty i korespondencja → Centralna informacja bankowa → ZUS/OFE/PPK/IKE/IKZE → polisy i rachunki maklerskie → nieruchomości i pojazdy → działalność i spółki → skrytki → krypto → zagranica.
Dwie rzeczy, o których starsze poradniki piszą inaczej: nie ma publicznej wyszukiwarki PIU pozwalającej rodzinie odnaleźć polisy zmarłego, a nie wszystkie pieniądze odkryte po śmierci należą do spadku. Polisa, PPK, IKE, IKZE czy środki z subkonta ZUS mogą podlegać szczególnym zasadom i w pierwszej kolejności przypadać osobom wskazanym przez zmarłego.
Najłatwiejszy sposób, żeby oszczędzić rodzinie tego dochodzenia, to zostawić aktualną mapę majątku. Sejf Życia może przechowywać taką listę i udostępnić ją właściwym osobom wtedy, gdy będzie potrzebna.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej, podatkowej ani inwestycyjnej. Przy majątku zagranicznym, dużych portfelach inwestycyjnych, przedsiębiorstwie, kryptowalutach bez jasnej instrukcji dostępu albo sporze między spadkobiercami warto skonsultować konkretną sytuację ze specjalistą.